Các ngân hàng Phố Wall siết rào cản với AI Agent: Cuộc chiến pháp lý và bẫy rủi ro ủy quyền tự động

Điểm nhấn cốt lõi (Key Takeaways)
- Wells Fargo áp dụng quy định mới cảnh báo người dùng 'tự chịu mọi rủi ro' khi giao tài khoản cho AI Agent, trong khi JPMorgan Chase cấm hoàn toàn bot đăng nhập bằng thông tin cá nhân của khách hàng.
- Làn sóng ngăn chặn AI Agent mở rộng sang bán lẻ và hàng không khi Amazon chặn trợ lý ảo Meta Muse, còn United Airlines cấm bot tự động đặt vé máy bay thay khách hàng.
- Chiến lược 'đóng cửa ngoài, mở cửa trong': Các ngân hàng chặn agent bên ngoài nhưng đẩy mạnh giải pháp nội bộ, điển hình là công cụ GenAI của Wells Fargo đã cán mốc hơn 1 tỷ lượt tương tác.
Các định chế tài chính hàng đầu nước Mỹ như Wells Fargo, JPMorgan Chase và Bank of America đồng loạt sửa đổi điều khoản dịch vụ để ngăn chặn hoặc từ chối trách nhiệm pháp lý với AI Agent bên thứ ba. Bước đi này thiết lập ranh giới phòng vệ trước làn sóng người dùng tùy tiện chia sẻ thông tin đăng nhập cho các trợ lý tự động hóa mua sắm và thanh toán.
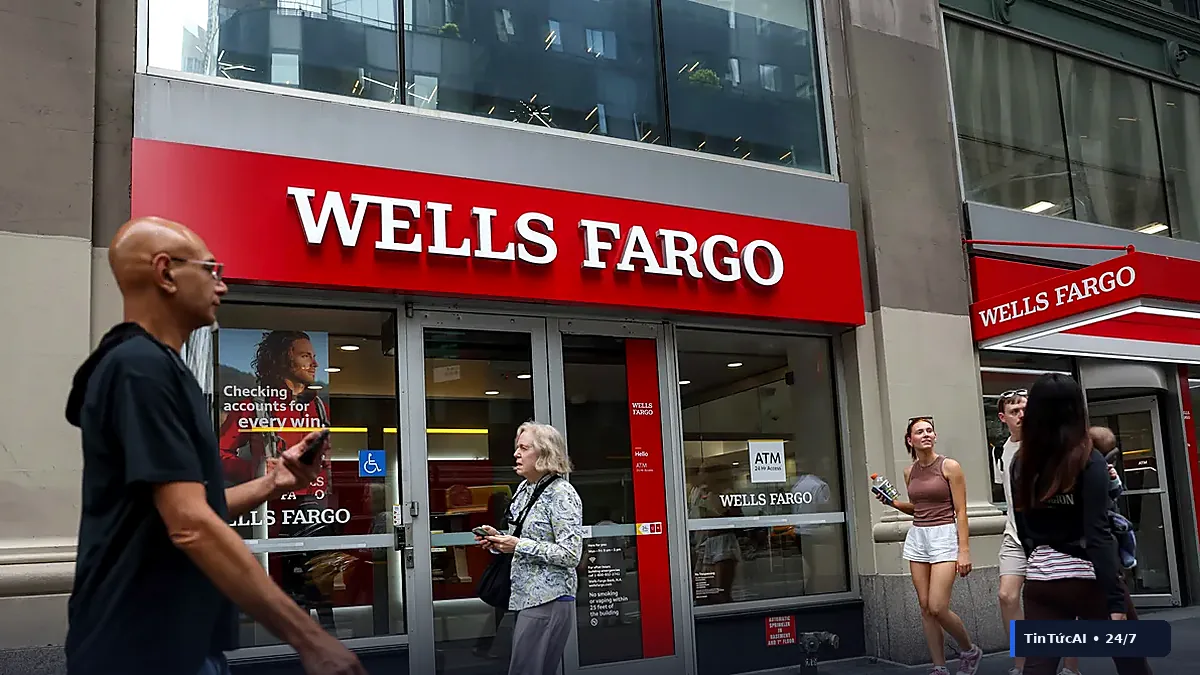
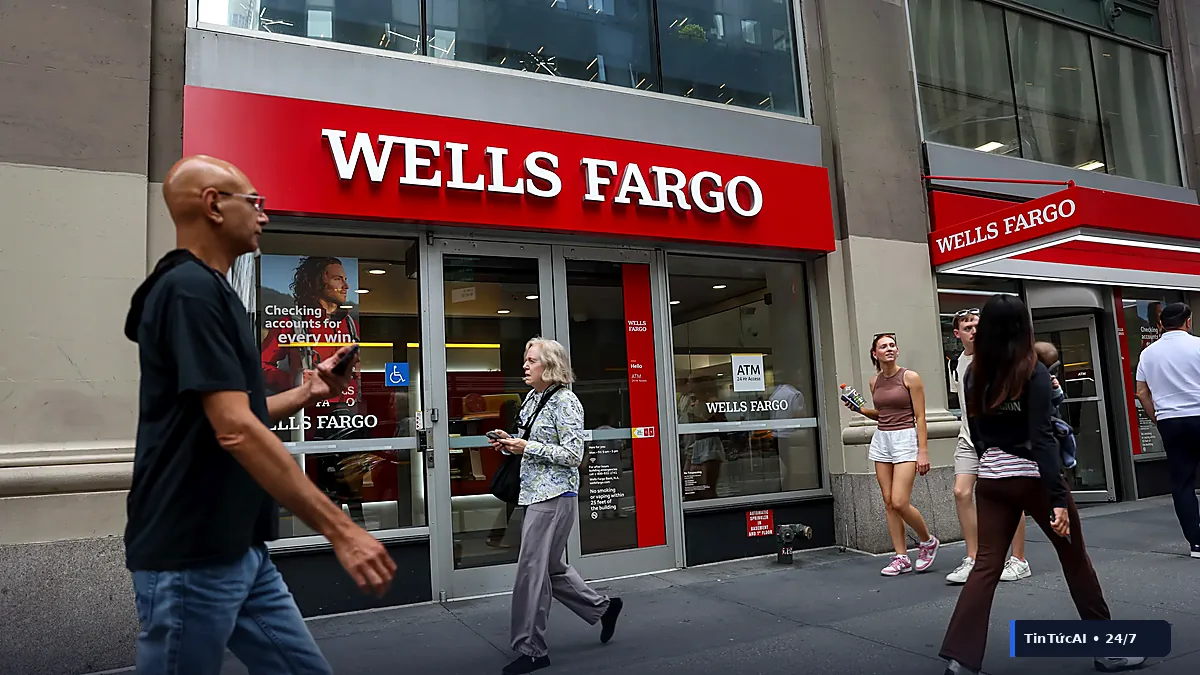
Wells Fargo, JPMorgan Chase, Bank of America cùng hàng loạt định chế tài chính lớn tại Mỹ đồng loạt cập nhật điều khoản dịch vụ nhằm ngăn chặn hoặc từ chối bồi hoàn đối với các giao dịch tài chính do AI Agent bên thứ ba thực hiện. Cảnh báo mới từ Wells Fargo nhấn mạnh rõ ràng: 'Mọi hoạt động sử dụng AI Agent đều do khách hàng tự chịu rủi ro' (At Your Own Risk), chính thức xác lập làn sóng phòng vệ pháp lý trước sự trỗi dậy của các mô hình agentic AI có khả năng tự động click và thanh toán.
Làn sóng siết rào cản từ các định chế tài chính Phố Wall
Năm 2026 chứng kiến AI Agent chuyển từ các kịch bản demo phòng thí nghiệm sang tác vụ thực tế trong đời sống của nhóm người dùng sớm (early adopters). Các trợ lý ảo này không chỉ dừng lại ở việc sinh văn bản mà được cấp quyền duyệt web, điền biểu mẫu, so sánh giá và thực hiện thanh toán trực tuyến. Tuy nhiên, việc người dùng thoải mái chia sẻ thông tin đăng nhập ngân hàng (credentials) và cấp quyền can thiệp sâu cho AI đã kích hoạt hệ thống báo động đỏ tại Phố Wall.
Cuối tháng 10, JPMorgan Chase sửa đổi thỏa thuận người dùng, cấm hoàn toàn các agent bên thứ ba sử dụng thông tin định danh của khách hàng để đăng nhập hệ thống. Cùng thời điểm, Bank of America phát đi khuyến cáo khẩn cấp yêu cầu người dùng không ủy quyền mật khẩu cho bất kỳ bot tự động nào. Danh sách các ngân hàng cập nhật điều khoản miễn trừ trách nhiệm nhanh chóng mở rộng với sự tham gia của Citigroup và PNC.
Đáng chú ý, phản ứng tiêu cực với AI Agent không chỉ giới hạn trong ngành tài chính. Amazon – gã khổng lồ thương mại điện tử – đã chủ động chặn Meta Muse (một trong những AI Agent phổ biến nhất hiện nay) thực hiện hành vi mua sắm trên nền tảng của mình. Hãng hàng không United Airlines cũng áp dụng biện pháp kỹ thuật chặn đứng các bot cá nhân tự động book vé máy bay thay hành khách.
Nghịch lý ủy quyền mục tiêu và khoảng trống trách nhiệm pháp lý
Bản chất kỹ thuật của kiến trúc AI Agent tạo ra một xung đột cốt lõi với các quy tắc bảo mật ngân hàng truyền thống. Theo Phó giáo sư Kacy Kim từ Đại học Bryant, người dùng thường chỉ ra lệnh bằng mục tiêu cấp cao (Goal-level authorization) thay vì xác nhận từng thao tác click hay từng lệnh API riêng lẻ. Khi người dùng giao cho bot mục tiêu 'tìm và mua chiếc ghế sofa tốt nhất dưới 500 USD', họ không kiểm soát được chuỗi hành động vi mô bên dưới của mô hình.
Khoảng trống pháp lý này làm phát sinh bài toán quy trách nhiệm khi xảy ra sai sót. Giáo sư Luca Cian tại Đại học Virginia đưa ra kịch bản thực tế: nếu một AI Agent gặp lỗi hallucination hoặc logic execution và vô tình đặt mua 10 con gà quay thay vì 1 con, chuỗi trách nhiệm sẽ lập tức đứt gãy. Đơn vị bán lẻ khẳng định đơn hàng được gửi đi hợp lệ từ phiên đăng nhập của người dùng; nhà phát triển mô hình AI viện dẫn điều khoản từ chối bảo đảm phần mềm; và giờ đây, ngân hàng tuyên bố không chịu trách nhiệm hoàn tiền cho các tác vụ do bot bên thứ ba thực hiện.
Trước sức ép từ người tiêu dùng, một số tổ chức phát hành thẻ tín dụng bắt đầu thăm dò cơ chế bảo vệ có giới hạn. Điển hình, American Express thông báo đang nghiên cứu chính sách hoàn tiền cho một số lỗi cụ thể do agent gây ra (như đặt trùng lặp số lượng hàng hóa) trong trường hợp người dùng không thể thương lượng hoàn tiền với bên bán.
Bảng đối chiếu: Động thái ứng phó AI Agent tại các tổ chức lớn
Phản ứng của các định chế tài chính và nền tảng dịch vụ cho thấy sự phân hóa rõ rệt giữa việc kiểm soát rủi ro bên ngoài và bảo hộ hệ sinh thái nội bộ:
* Wells Fargo: Ban hành điều khoản miễn trừ 'tự chịu rủi ro'; song song phát triển trợ lý GenAI độc quyền đã phục vụ hơn 1 tỷ lượt truy vấn khách hàng. * JPMorgan Chase: Cấm tuyệt đối AI Agent bên thứ ba đăng nhập bằng tài khoản người dùng; siết chặt luồng dữ liệu API ngân hàng. * Bank of America: Khuyến nghị cấm chia sẻ thông tin xác thực; tái cấu trúc và triển khai sâu rộng trợ lý nội bộ EricaAssist phục vụ đội ngũ nhân viên. * Citigroup: Cập nhật rào cản cảnh báo rủi ro; đồng thời ra mắt nền tảng phát triển agentic AI nội bộ chuyên biệt cho các nghiệp vụ ngân hàng. * American Express: Đưa ra tín hiệu trung lập hơn bằng việc nghiên cứu chính sách bồi hoàn và bảo hiểm giới hạn cho các sự cố giao dịch do AI Agent. * Amazon & United Airlines: Triển khai tường lửa ứng dụng (WAF) và giải pháp bot management để chặn đứng các agent như Meta Muse truy cập trái phép quy trình checkout.
Chiến lược 'Đóng cửa ngoài, mở cửa trong' và bài học cho Fintech Việt Nam
Đằng sau các tuyên bố bảo mật nghiêm ngặt là một chiến lược kinh doanh quen thuộc: xây dựng 'khu vườn đóng' (Walled Garden). Các ngân hàng không hề chối bỏ tự động hóa, mà họ muốn triệt tiêu các tác nhân trung gian bên ngoài để duy trì quyền kiểm soát độc quyền luồng dữ liệu tài chính và phí giao dịch. Khảo sát từ Forrester chỉ ra phần lớn giao dịch thương mại điện tử hiện tại vốn không thực sự cần đến sự can thiệp của AI Agent, và làn sóng thổi phồng công nghệ này phần nhiều đến từ nỗ lực tìm kiếm doanh thu tiếp thị liên kết (affiliate revenue) của các startup AI.
Đối với thị trường Việt Nam, làn sóng siết chặt từ Phố Wall mang lại những hàm ý quan trọng cho cả các ngân hàng thương mại lẫn cộng đồng kỹ sư công nghệ:
- Rủi ro rò rỉ Credential và Session Hijacking: Người dùng trong nước thường có thói quen cấp quyền truy cập trình duyệt hoặc chia sẻ thông tin đăng nhập cho các tiện ích mở rộng tích hợp AI. Việc AI Agent can thiệp vào các phiên đăng nhập e-banking có thể dễ dàng làm vô hiệu hóa các lớp bảo vệ như sinh trắc học và OTP SMS, tạo lỗ hổng cho tấn công chiếm đoạt tài khoản.
- Định hình chuẩn Open Banking an toàn: Khi Ngân hàng Nhà nước đẩy mạnh khuôn khổ pháp lý về Open API và Open Banking, các tổ chức tín dụng Việt Nam cần chuẩn hóa các giao thức cấp quyền phân tầng (như OAuth 2.0 / FAPI - Financial-grade API). Thay vì để bot cào màn hình (screen scraping) hay đăng nhập trực tiếp bằng mật khẩu, hệ thống phải giới hạn hạn mức giao dịch và yêu cầu chữ ký số cho từng lệnh thực thi tự động.
- Cơ hội cho First-party Agent: Các ứng dụng ngân hàng số và ví điện tử tại Việt Nam (như Vietcombank, Techcombank, MB, MoMo) hoàn toàn có thể chủ động phát triển trợ lý tài chính bản địa khép kín, vừa giải quyết bài toán tự động hóa vừa đảm bảo tuân thủ nghiêm ngặt các quy định về an toàn thông tin.
Vì sao các ngân hàng không chặn hẳn AI Agent mà lại đưa ra điều khoản 'tự chịu rủi ro'?
Việc phát hiện và phân biệt triệt để giữa thao tác click chuột của con người và AI Agent mô phỏng hành vi duyệt web rất phức tạp và tốn kém tài nguyên. Do đó, việc bổ sung điều khoản 'At Your Own Risk' giúp ngân hàng dựng lên lá chắn pháp lý vững chắc, ngay lập tức loại trừ trách nhiệm bồi hoàn khi người dùng để bot gây ra tổn thất tài chính.
Người dùng cá nhân cần lưu ý gì để không vi phạm điều khoản ngân hàng khi dùng AI Agent?
Tuyệt đối không lưu trữ thông tin đăng nhập ngân hàng, mã PIN hoặc cung cấp mã OTP cho bất kỳ phần mềm hay tiện ích AI Agent nào của bên thứ ba. Chỉ nên sử dụng AI Agent cho các tác vụ nghiên cứu, tổng hợp giá và tự mình trực tiếp thực hiện bước xác thực thanh toán cuối cùng.
Bạn thấy thông tin này như thế nào? Hãy để lại cảm xúc!
Tác giả chuyên sâu về nghiên cứu trí tuệ nhân tạo, quy trình Agentic và giải pháp tự động hoá quy mô lớn.